Después de 10 años, la Empresa Provincial de Energía de Córdoba (EPEC) volvió al mercado de capitales para endeudarse por 40 millones de dólares.
Con la colocación de Obligaciones Negociables (ON) clase I y II realizadas el pasado 28 de agosto, la empresa pública consiguió: 21,3 millones de dólares a una tasa fija del 5% anual con vencimiento en febrero de 2028 y otros 18,8 millones de dólares a una tasa fija del 6,75% anual a un plazo de 24 meses.
Los fondos están destinados a realizar obras como la “Estación Transformadora Gran Córdoba y su conexión de 500 kV con Malvinas Argentinas, la línea 132 kV entre Mendiolaza y La Falda, modernización del complejo Hidroeléctrico Río Grande y la incorporación de sistemas de medición inteligente”, señaló la consultora económica OTES en un reciente informe.
Dicha consultora planteó que el 5% aparece como una tasa baja comparable con el 9,75% de endeudamiento de YPF Energía Eléctrica, aunque esta emisión vence en 2023 y la tomada por EPEC tiene un plazo de 18 meses.
OTES se pregunta: “¿Cómo se prevé devolver en menos de dos años una deuda destinada principalmente a financiar infraestructura que se utilizará durante décadas?”.
Nuevos socios acreedores
EPEC estuvo 10 años sin tomar deuda en el mercado de capitales. Durante 2024, la compañía pública tenía un contrato con el Banco Provincia de Córdoba (Bancor) por 27.000 millones de pesos. En marzo de este año, EPEC obtuvo la aprobación por parte de la Comisión Nacional de Valores (CNV) para un Programa Global de Obligaciones Negociables (ON), por un monto total de 300 millones de dólares.
Más allá de los porcentajes y plazos de los préstamos, EPEC se metió de lleno en el mercado de capitales para financiarse.
Si bien Bancor desempeñó su rol como colocador acompañando el regreso de EPEC al mercado, la operación contó, además, con la participación de Santander, Galicia, Macro Securities, Puente, BST, Balanz, Facimex, PPI, InvertirOnline, One618, S&C Inversiones y Global Valores como agentes colocadores. Además los asesores legales fueron el Estudio Tavarone Rovelli Salim Miani y el Estudio Marval, O´Farrel y Mairal.
Incluso el pasado 19 de agosto, la calificadora financiera Moody’s Argentina, filial de Moody’s corporation, agencia calificadora de riesgo arraigada en Estados Unidos, le otorgó a la empresa provincial una calificación AA-. En concreto, Moody’s destacó el “bajo nivel de apalancamiento financiero y buena liquidez” de la empresa. Así también, la calificadora remarcó que la “rentabilidad de la compañía se ha mantenido en niveles positivos aún en contextos de costos crecientes, tasas de inflación persistentemente altas y caída en la actividad económica. Históricamente, la rentabilidad de EPEC se ubicó en niveles en torno al 20%, superiores a los márgenes de otras empresas comparables del sector”.
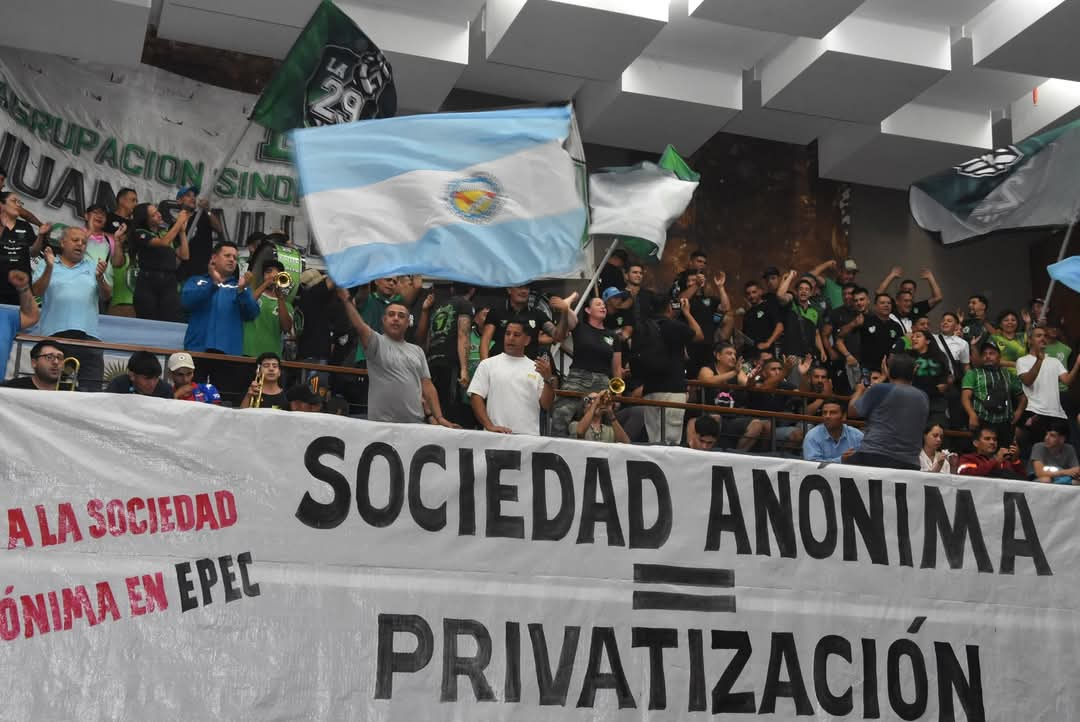
Este giro en la toma de deuda tiene sus antecedentes en las políticas del gobierno provincial en convertir a EPEC en Sociedad Anónima. Como se señaló en esta nota, en abril de 2025, el gobierno de Martín Llaryora cambió por decreto la figura jurídica de la empresa provincial, con fuerte rechazo de los trabajadores de la misma.
En los argumentos oficiales del gobierno provincial, se justificó el “acceso a financiamiento y asociaciones con otras compañías”, en declaraciones de Fabián López, ministro de Infraestructura y Servicios Públicos.
En tanto desde el Sindicato de Luz y Fuerza Córdoba no hicieron declaraciones al respecto por recomendación de sus asesores letrados.
Como se señaló en esta otra nota, no es la primera vez que el gobierno provincial pretende privatizar la empresa pública integrada.
Ahora lo hizo al modificar su personería y empezar a sumar liquidez de la mano de los actores financieros que juegan en la liga del mercado de capitales.